2026年1月,智谱与MiniMax上市首周受到市场关注。当时的讨论从股价热度转向收入、成本与商业化能力,并关注研发投入能否带来持续增长,以及股份禁售安排变化后的定价。
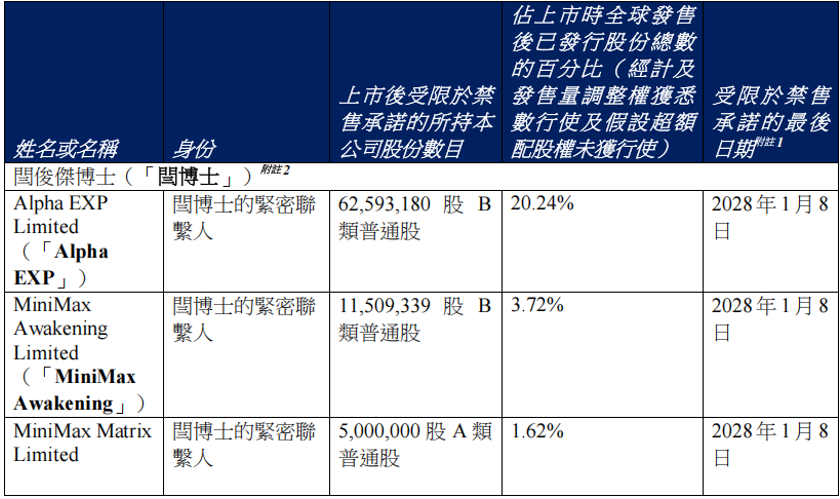
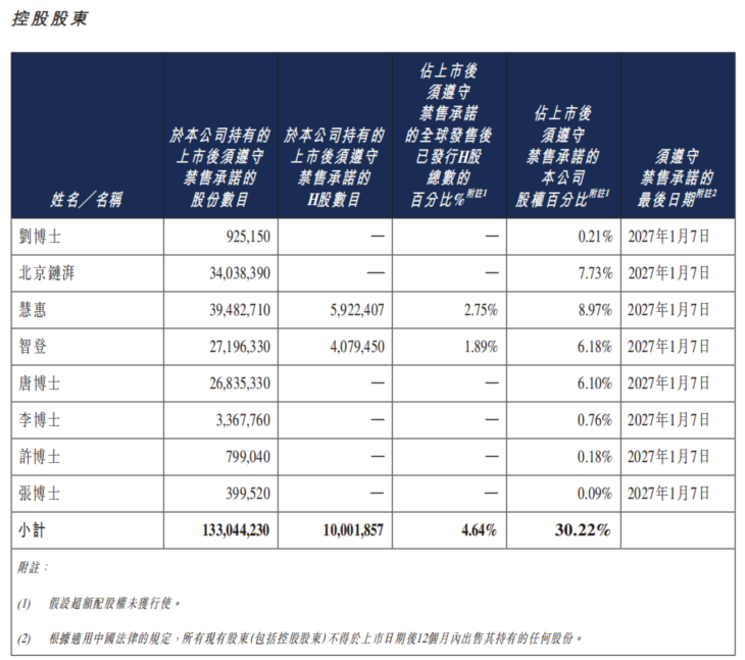
一种观点认为,上市初期可交易股份规模较小,可能带来流动性溢价,市值不能直接证明业务成熟。股份解禁是否增加交易供给、如何影响价格,仍属于前瞻判断。
智谱2024年营收约3.12亿元,销售和营销开支3.87亿元;2025年上半年两项数据分别为1.91亿元和2.09亿元,营销费用均高于收入。同一半年,其研发开支达到15.94亿元,体现了收入规模与投入之间的距离。
MiniMax在2025年前九个月收入5344万美元,销售及分销开支3933万美元,销售费用占收入约73.6%。相较2024年销售开支高于收入的情况,这一比例有所下降,显示公司当时在调整营销投入与获客策略。
截至2025年9月30日,MiniMax付费用户为177万,较2024年底的65万增加;同期研发开支为1.8亿美元。付费用户扩张与研发投入并行,意味着后续仍需观察用户增长能否转为持续订阅及收入。
这轮讨论关注营收增长、费用控制与研发效率之间的平衡。解禁压力及未来估值变化仍是上市初期的预期判断,实际结果有待后续经营与交易表现检验。